2016年中国危废处理行业市场发展现状分析
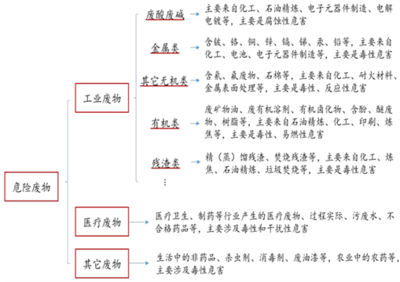
2016年,中国危险废物处理行业在政策驱动和市场需求的双重作用下迎来快速发展期。随着《国家危险废物名录》(2016版)的修订实施以及环保督察的全面铺开,危废处理市场呈现出新的格局。
一、市场规模与增长
2016年,中国危废产生量约在6000万吨以上,但因统计口径和瞒报漏报等因素,实际产生量可能更高。危废处理行业市场规模持续扩大,年增速保持在15%以上。危废处置资质单位数量稳步增加,但产能利用率不足问题依然突出。
二、处理能力与区域分布
截至2016年底,全国持有危废经营许可证的单位约2000余家,核准经营规模超过7000万吨/年,但实际处理量仅约3000万吨/年,产能闲置现象明显。区域分布上,东部沿海地区危废产生强度大、处理设施相对集中,中西部地区处理能力缺口较大,跨省转移需求旺盛。
三、政策环境
2016年环保部修订发布《国家危险废物名录》,新增117种危险废物,并推动危废管理信息化。同期,中央环保督察在多地开展,对危废非法转移、倾倒等行为形成高压态势,倒逼企业规范化处理。“土十条”的出台也对危废无害化处置提出更高要求。
四、竞争格局与商业模式
行业集中度较低,中小企业居多,但龙头企业通过并购扩张加速布局。危废处理模式以焚烧、填埋和资源化利用为主,其中资源化利用占比逐步提升。第三方治理和PPP模式在危废领域开始探索,但尚处起步阶段。
五、存在问题与展望
尽管市场前景广阔,但危废处理行业仍面临资质审批周期长、跨区域转移机制不畅、监管能力不足等挑战。预计未来随着政策持续加码和监管趋严,行业将向规模化、专业化方向发展,市场空间进一步释放。
如若转载,请注明出处:http://www.geruigc.com/product/116.html
更新时间:2026-11-21 11:49:06