全球震动!美挥舞贸易大棒,中方迅速回击!管材行业A股避险清单与机构火线解读
一、事件背景:贸易摩擦再起,管材行业直面冲击
美国宣布对包括部分钢铁及管材制品在内的进口商品加征新一轮关税,涉及焊管、无缝管、管件及部分下游金属制品。中方迅速作出反制回应,宣布对原产于美国的部分商品加征对等关税,并表示将采取必要措施维护国内产业合法权益。消息一出,全球资本市场剧烈波动,A股管材板块随之震荡,投资者避险情绪明显升温。
管材行业作为典型的中游制造环节,上游关联钢铁、有色等原材料,下游对接油气输送、市政基建、建筑给排水、核电及新能源等领域,对贸易政策与关税变化高度敏感。本轮摩擦对管材板块的影响可从“直接出口暴露”与“ indirect 需求传导”两条主线评估。
二、管材行业受冲击路径分析
(一)直接出口敞口:占比有限但情绪冲击明显
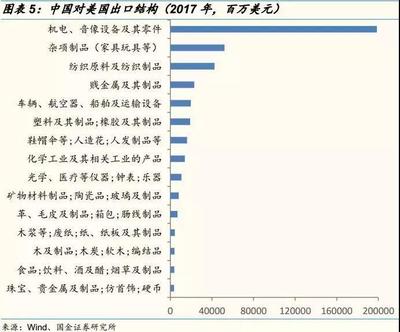
我国管材出口以东南亚、中东、拉美等市场为主,对美直接出口占比整体可控。焊管、无缝管对美出口占比较高的细分龙头短期订单能见度下降,但多数头部企业已通过海外建厂、转口贸易及市场多元化布局对冲风险。需警惕的是,部分中小型出口导向企业在关税成本上升下面临利润压缩,行业分化或加速。
(二)间接传导:油气资本开支与基建预期波动
管材需求与油气开采、管网建设高度关联。若贸易摩擦拖累全球经济增长预期,国际油价与油气资本开支可能承压,进而影响油井管、管线管需求。国内稳增长政策有望加码,市政管网改造、水利建设及“两重”项目或形成需求托底,对冲外需不确定性。
(三)原材料价格联动
关税与反制措施可能扰动钢铁及有色金属价格,管材企业成本端波动加大。具备废钢回收、长流程一体化或套期保值能力的企业抗风险能力更强。
三、A股管材避险清单
第一类:内需主导、出口敞口低的稳健标的
- 市政与水利管材龙头:受益于国内管网改造、农村供水及水利投资加码,收入端以国内政府项目与工程客户为主,对美出口占比极低,具备防御属性。
- 核电及高端管材企业:核电主管道、蒸发器管等高端产品国产替代逻辑清晰,订单周期长、客户黏性强,受短期贸易摩擦扰动较小。
第二类:海外布局完善、具备转口能力的出口型企业
- 已在越南、中东、墨西哥等地设有生产基地或合作产能的管材企业,可通过产能调配规避部分关税影响,长期全球化布局反而强化竞争优势。
- 客户结构多元、绑定国际油气巨头的供应商,订单稳定性较高,短期情绪杀跌后或现估值修复机会。
第三类:高股息、低负债的防御型配置
- 部分管材企业现金流稳定、分红比例较高,在市况动荡阶段具备类债配置价值,适合风险偏好较低的投资者作为底仓品种。
第四类:需阶段性回避的方向
- 对美收入占比高且海外产能缺失的中小出口型企业;
- 应收账款周期长、下游地产客户占比较高的建筑管材企业;
- 单纯依赖价格竞争、毛利率薄弱的低端管材产能。
以上清单基于公开信息与行业逻辑梳理,不构成具体个股推荐,投资者需结合自身风险承受能力审慎决策。
四、机构火线解读
机构A(某头部券商建材团队):本轮关税对管材直接出口的影响可控,但情绪面冲击大于基本面。建议关注两条主线:一是国内基建实物工作量加速落地带来的市政管材需求;二是油气资本开支韧性下高端油井管、管线管的盈利稳定性。短期回调或为中长期布局提供窗口。
机构B(某公募基金周期研究员):管材板块分化将加剧。具备海外产能与高端产品结构的企业有望穿越周期,而低端出口型企业面临关税与汇率双重压力。建议以“内需确定性+全球化能力”双维度筛选标的,回避单一市场依赖度高的公司。
机构C(某期货公司黑色系分析师):需关注反制措施对钢铁原料价格的传导。若原料成本下移,管材加工企业毛利率有望阶段性改善;但若需求预期走弱,价格下行可能侵蚀利润。建议动态跟踪库存周期与开工率数据。
机构D(某保险资管配置经理):避险阶段优先选择经营性现金流健康、资本开支可控、股息率具备吸引力的管材标的。对于出口敞口较高的品种,等待关税细则落地与政策对冲信号明确后再行评估。
五、投资者应对策略
- 控制仓位,分批布局:贸易摩擦演绎存在不确定性,避免一次性重仓,采用分批建仓或定投方式平滑波动。
- 聚焦内需与高端化:优先选择受益国内管网建设、核电及新能源领域的管材企业,降低外需敞口。
- 跟踪政策对冲信号:关注国内稳增长政策、出口退税调整及行业自律措施,把握预期修复窗口。
- 警惕情绪性杀跌与追高:短期波动中避免盲目追涨杀跌,以基本面与估值锚定决策。
风险提示:贸易摩擦升级超预期、全球经济衰退风险、原材料价格大幅波动、国内基建投资不及预期。本文内容基于公开信息整理,不构成任何投资建议,股市有风险,投资需谨慎。
如若转载,请注明出处:http://www.geruigc.com/product/118.html
更新时间:2026-11-21 08:31:26